Préparer la liasse fiscale 2033 avec Dolibarr : de la balance aux formulaires
Mis à jour 2026-10-20
Qui dépose la liasse 2033
Les entreprises soumises au régime réel simplifié d'imposition, à l'impôt sur les sociétés ou à l'impôt sur le revenu dans la catégorie des BIC, déposent chaque année les tableaux 2033-A à 2033-G. Pour un exercice clos le 31 décembre, le dépôt a lieu au printemps suivant, par voie électronique.
1. Une comptabilité complète
- Toutes les factures, paiements, salaires et immobilisations sont transférés en comptabilité.
- Les écritures sont équilibrées et les comptes d'attente (471 à 475) soldés.
- Les écritures d'inventaire sont passées : amortissements, provisions, stocks, charges et produits constatés d'avance.
- L'exercice précédent est clôturé ; sinon, ses soldes doivent être repris en report à nouveau.
2. Chaque compte dans la bonne case
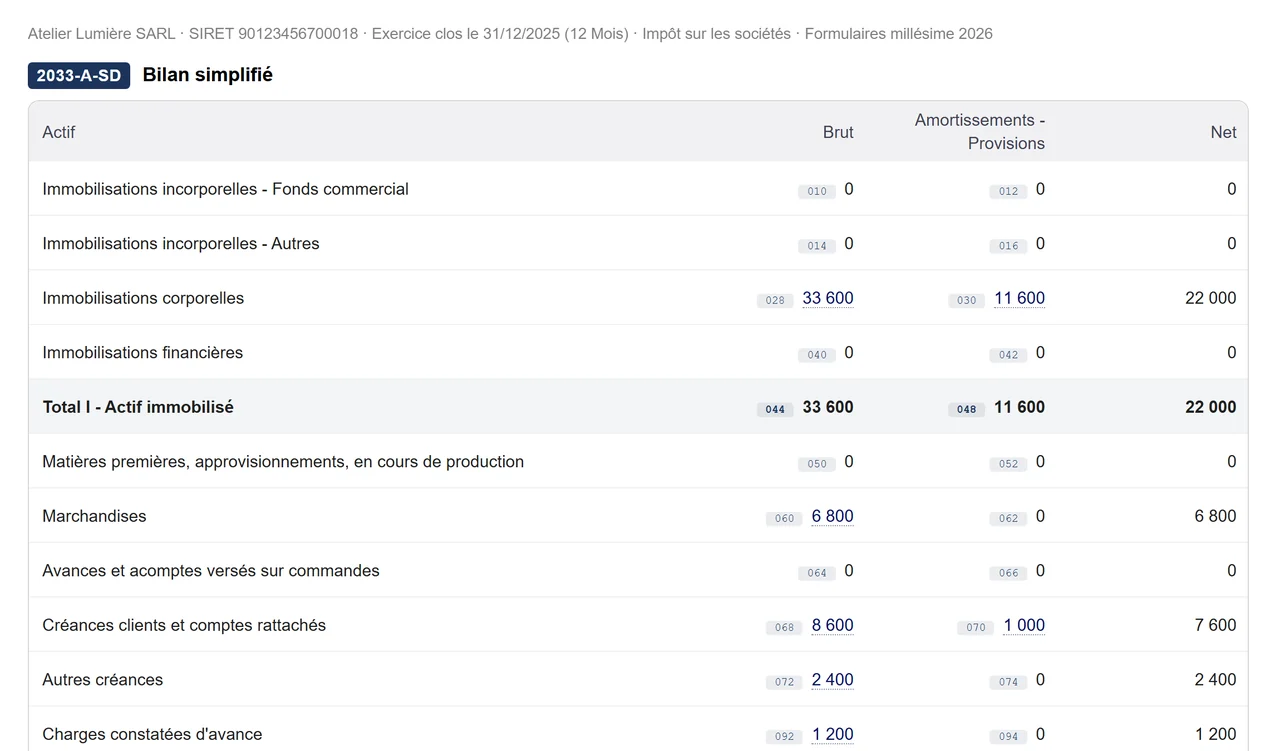
La liasse ne suit pas seulement le numéro de compte, mais aussi le sens du solde. Une banque créditrice est un emprunt (case 156), un client créditeur une autre dette (case 175), la TVA due une dette fiscale (case 172, dont TVA case 169). Les clients et fournisseurs se regardent compte auxiliaire par compte auxiliaire, pas en solde global.
3. Du résultat comptable au résultat fiscal
Le tableau 2033-B part du résultat comptable (case 310) et ajoute les réintégrations (amendes, impôt sur les sociétés, amortissements excédentaires…) puis retire les déductions. Les déficits antérieurs s'imputent ensuite, dans la limite de 1 000 000 € majorée de 50 % du bénéfice au-delà pour l'impôt sur les sociétés ; le reste se reporte (tableau 2033-B, cadre B, et 2033-D).
4. Immobilisations, provisions, valeur ajoutée
Le tableau 2033-C reprend les immobilisations et amortissements au début de l'exercice, les augmentations, diminutions et la fin d'exercice ; 2033-D les provisions et les déficits ; 2033-E la valeur ajoutée et le chiffre d'affaires de référence CVAE selon la notice 2033-NOT-SD. 2033-F et 2033-G listent la composition du capital et les filiales.
5. Contrôler avant de déposer
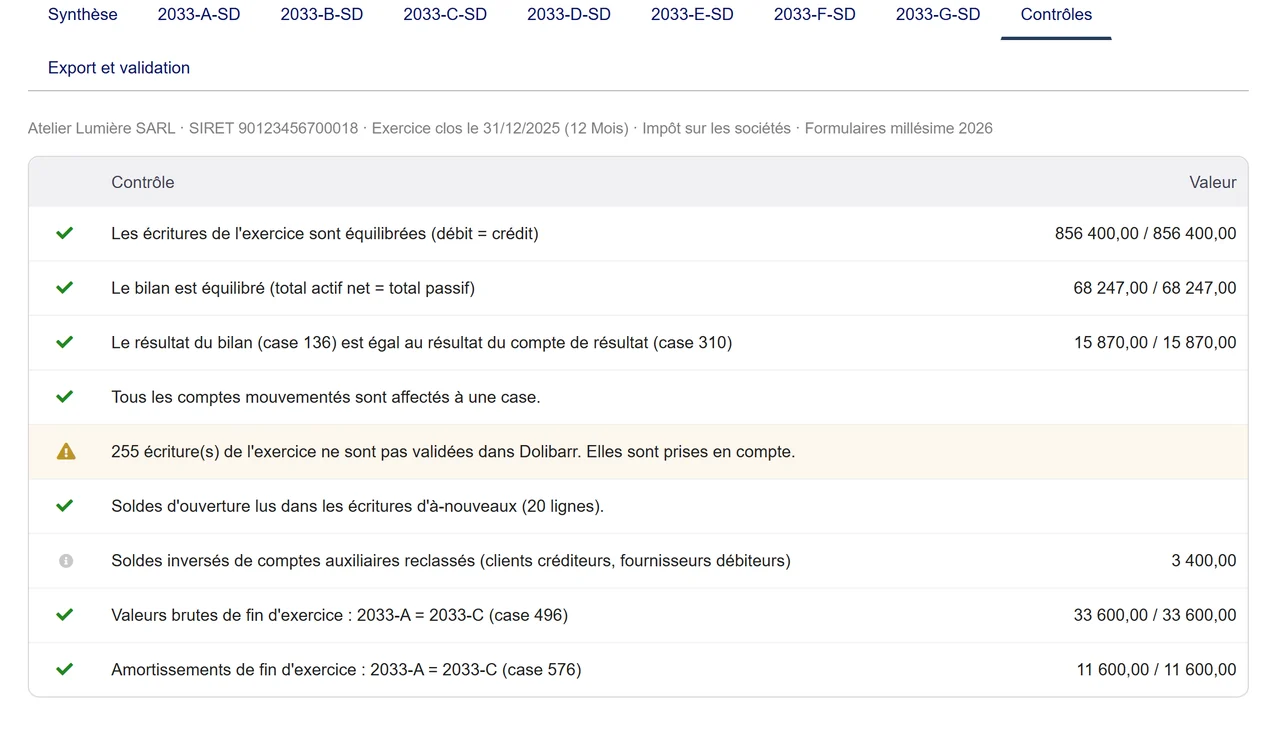
- Bilan équilibré : total actif = total passif.
- Même résultat au bilan (case 136) et au compte de résultat (case 310).
- Aucun compte mouvementé sans case, aucun compte d'attente non soldé.
- Brut de fin d'exercice du 2033-A cohérent avec le 2033-C.
- Arrondis à l'euro sans écart qui déséquilibre le bilan.
Le module Liasse fiscale 2033 fait ces calculs et contrôles directement dans Dolibarr, montre les comptes derrière chaque montant et produit un PDF de travail, un CSV et un JSON.
6. Le dépôt
La liasse se dépose par voie électronique : en mode EDI par l'expert-comptable ou un partenaire EDI, ou en mode EFI en saisissant les montants dans l'espace professionnel sur impots.gouv.fr. Gardez le PDF de travail et l'export avec la comptabilité de l'exercice.
Ce guide décrit une méthode de préparation et ne remplace pas le conseil d'un professionnel de la comptabilité.
Questions fréquentes
Dolibarr sait-il faire la liasse fiscale ?
Pas nativement. Dolibarr tient la comptabilité en partie double et produit la balance ; la liasse 2033 demande un module ou un report manuel.
Comment traiter un client créditeur ou une banque à découvert ?
Selon le sens du solde : un client créditeur va en autres dettes (case 175), une banque créditrice en emprunts et dettes assimilées (case 156).
Où reporter les déficits des années précédentes ?
Dans le cadre B du 2033-B (imputation) et au 2033-D (suivi des déficits reportables), dans la limite de 1 000 000 € majorée de 50 % du bénéfice excédentaire pour l'IS.
Faut-il clôturer l'exercice dans Dolibarr avant de préparer la liasse ?
Ce n'est pas obligatoire, mais les soldes d'ouverture doivent être justes. Si les exercices précédents ne sont pas clôturés, leurs résultats doivent passer en report à nouveau.
Autres guides
Fix Paymenter after upgrading to Pterodactyl 2.0: "api/application/nests could not be found"
Pterodactyl 2.0 removed the nest endpoints that Paymenter's built-in extension calls. Switch to a 2.0-aware extension with one command; products and services stay.
Lire le guide →Solar2D and Google Play's 16 KB page size rule: find the library that fails
Apps targeting Android 15+ must support 16 KB memory pages. Check every 64-bit library in your build, find the plugin that ships each 4 KB-aligned one, and update or remove it.
Lire le guide →How to add captions to WordPress videos without per-minute fees
Generate captions for a Media Library video with Whisper in your own browser, check them next to a live preview, and they appear in the core Video block with a clickable transcript.
Lire le guide →